年間の貯金計画の立て方とは?1年で無理なくお金を貯める方法
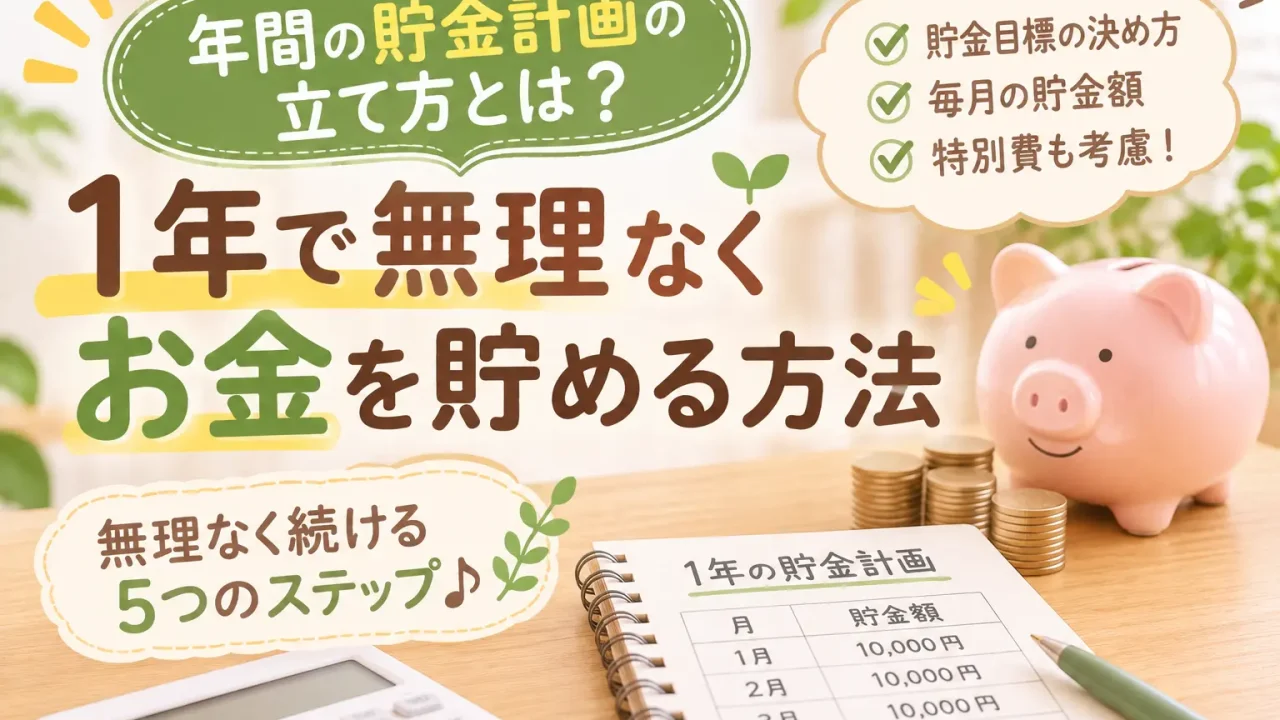
「今年こそ貯金を増やしたい」と思っていても、具体的に何から始めればいいのか迷ってしまうことはありませんか?
貯金を続けるためには、毎月の貯金額だけでなく、1年間でいくら貯めたいのかを考えておくことも大切です。
年間の目標を決めておくと、毎月の貯金額やボーナスの使い方、特別な支出への備えも考えやすくなります。
この記事では、家計管理初心者向けに、年間の貯金計画の立て方や無理なく続けるためのポイントを紹介します。
年間の貯金計画を立てるメリット
年間の貯金計画とは、1年間で貯めたい金額を決め、その目標に向けて毎月の貯金額やお金の使い方を考えることです。
計画を立てておくと、次のようなメリットがあります。
貯金の目標が明確になる
「できるだけ貯金したい」と考えるだけでは、毎月いくら貯めればよいのかわかりにくいものです。
年間の目標金額を決めておけば、毎月の目安も計算できます。
例えば、1年間で12万円貯めたい場合、毎月1万円ずつ貯金するという目標を立てられます。
大きな支出にも備えやすくなる
1年間には、旅行や帰省、税金、車検、家電の買い替えなど、普段の生活費とは別の支出が発生することがあります。
あらかじめ予定を考えておくことで、貯金を取り崩す場面を減らしやすくなります。
家計を振り返るきっかけになる
年間の目標を決めておくと、数か月ごとに貯金の進み具合を確認できます。
予定どおりに貯められているか、生活費に無理がないかを振り返り、必要に応じて計画を調整できます。
毎月いくら貯金すればよいか迷っている方は、無理のない貯金額の決め方も参考にしてみてください。
年間の貯金計画を立てる5つのステップ
1. 現在の収入と支出を確認する
まずは、毎月の収入と支出を把握しましょう。
給与などの収入から、家賃や食費、光熱費、通信費などの支出を差し引くと、貯金に回せる金額の目安がわかります。
銀行口座やクレジットカードの明細、家計簿などを確認して、実際のお金の流れを整理してみてください。
最初から細かく分類する必要はありません。まずは毎月どのくらいのお金が残るのかを知ることが大切です。
2. 1年間の貯金目標を決める
現在の収支を確認したら、1年間で貯めたい金額を決めます。
目標は、無理なく続けられる金額にすることがポイントです。
例えば、次のような目標が考えられます。
| 年間の貯金目標 | 毎月の貯金目安 |
|---|---|
| 6万円 | 5,000円 |
| 12万円 | 10,000円 |
| 24万円 | 20,000円 |
| 36万円 | 30,000円 |
※ボーナスや臨時収入を含めず、毎月同じ金額を貯金する場合の目安です。
最初から高い目標を設定すると、生活費が足りなくなったり、途中で続けられなくなったりすることもあります。
今の家計に合った金額から始めて、余裕が出てきたら少しずつ増やしていきましょう。
3. 毎月の貯金額を決める
年間の目標金額が決まったら、12か月で割って毎月の貯金額を計算します。
例えば、年間24万円を貯めたい場合は、毎月2万円が目安です。
毎月決まった金額を貯金するのが難しい場合は、少なめの金額から始めても問題ありません。
給料が入ったら先に貯金分を別口座へ移す「先取り貯金」を活用する方法もあります。
先取り貯金について詳しく知りたい方は、こちらの記事も参考にしてみてください。
4. ボーナスや臨時収入の使い方を考える
ボーナスや臨時収入がある場合は、その一部を貯金に回す計画を立てることもできます。
例えば、ボーナスのうち一定額を貯金に回し、残りを生活費や必要な買い物に使う方法です。
ただし、ボーナスは必ず支給されるとは限らないため、毎月の貯金計画は通常の収入を基本に考えると安心です。
ボーナスを貯金に回せた場合は、年間目標より多く貯められた分として考えてもよいでしょう。
5. 特別費も含めて計画する
年間の貯金計画を立てるときは、毎月の生活費とは別に発生する特別費も忘れずに考えましょう。
例えば、次のような支出があります。
- 自動車税や車検
- 旅行や帰省
- 冠婚葬祭
- 家電の買い替え
- 年払いの保険料や税金
こうした支出を考えずに貯金額を決めてしまうと、予定外の出費で貯金を取り崩すことになるかもしれません。
1年間に必要になりそうな金額をざっくり見積もり、毎月少しずつ積み立てておくと安心です。
特別費の具体的な管理方法については、こちらの記事で詳しく紹介しています。
年間の貯金計画を無理なく続けるコツ
最初から完璧な計画を立てない
年間の計画は、最初に決めたとおりに進まなくても大丈夫です。
急な出費や収入の変化など、予定どおりにいかないこともあります。
大切なのは、状況に合わせて目標や貯金額を調整することです。
3か月ごとに進み具合を確認する
毎月細かく確認するのが負担になる場合は、3か月に1回程度、貯金額を振り返ってみましょう。
予定より貯金できているか、生活費に無理が出ていないかを確認します。
必要があれば、残りの期間の貯金額を調整していきましょう。
貯金専用の口座を用意する
生活費と貯金を同じ口座で管理していると、いくら貯まっているのかわかりにくくなることがあります。
可能であれば、貯金用の口座を分けておくと管理しやすくなります。
毎月決まった日に自動で振り替える設定を利用すれば、貯金を習慣にしやすくなります。
年間の貯金計画でよくある疑問
年間の貯金目標はいくらにすればいい?
家計の状況や収入、家族構成、今後の予定によって適切な金額は異なります。
周りの人と比べる必要はありません。まずは現在の収支を確認し、無理なく続けられる金額を目標にしましょう。
途中で貯金できなくなったらどうする?
急な出費などで予定どおりに貯金できなくなることもあります。
その場合は、無理に取り戻そうとせず、現在の家計に合わせて計画を見直しましょう。
一時的に貯金額を減らしても、続けることを優先して大丈夫です。
ボーナスがない場合も年間計画は立てられる?
もちろんです。
毎月の収入から貯金できる金額を決めれば、ボーナスがなくても年間の貯金計画は立てられます。
毎月少しずつ積み重ねることが大切です。
まとめ|自分に合った年間の貯金計画を立てよう
年間の貯金計画を立てると、1年間で貯めたい金額や毎月の貯金目安が明確になります。
まずは収入と支出を確認し、無理のない目標金額を決めることから始めてみましょう。
ボーナスや特別費も考慮しながら、定期的に計画を振り返ることも大切です。
最初から大きな金額を目指す必要はありません。
自分の暮らしに合ったペースで、少しずつ貯金を続けていきましょう。